
/


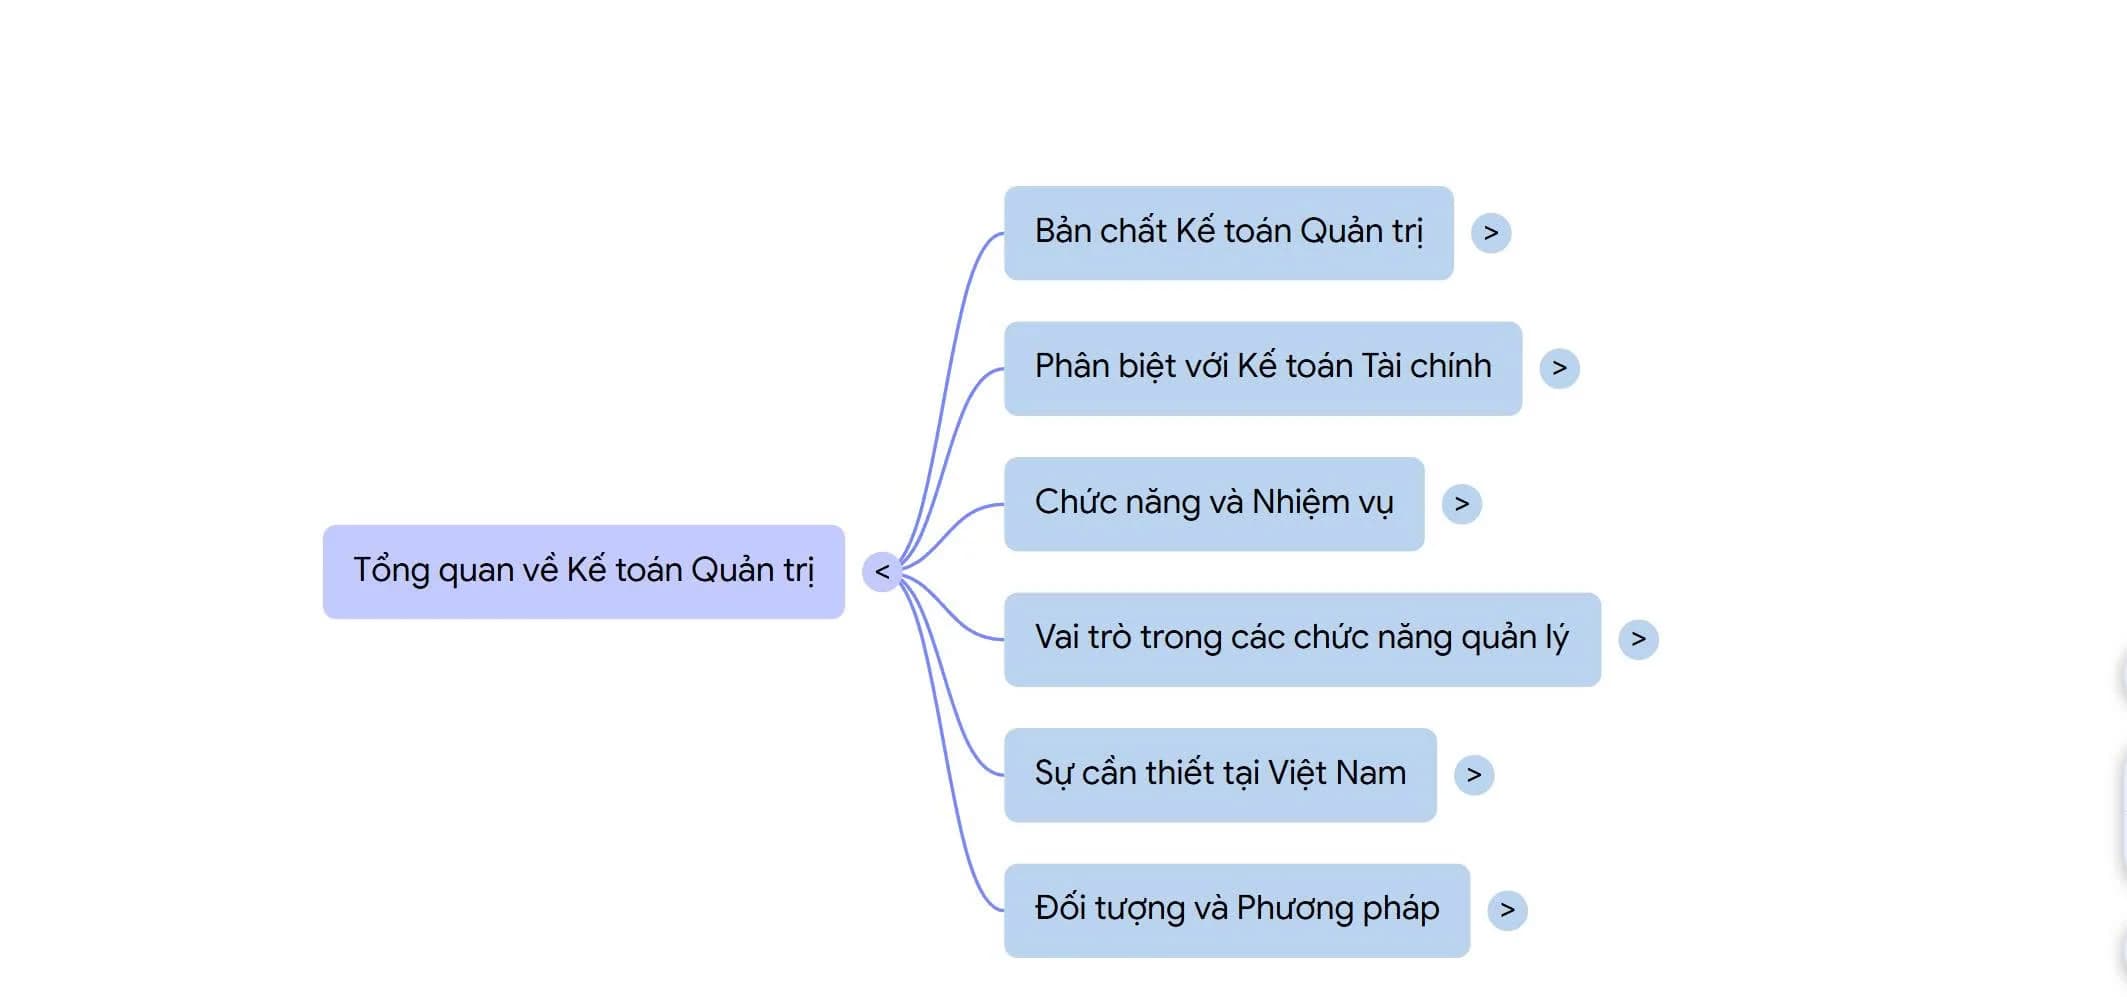
Giáo trình này cung cấp một cái nhìn toàn diện về kế toán quản trị tại Việt Nam, đặc biệt được thiết kế cho sinh viên chuyên ngành kinh tế và quản trị kinh doanh. Nội dung tài liệu tập trung làm rõ bản chất của hệ thống thông tin kế toán, đồng thời phân biệt rạch ròi giữa kế toán tài chính phục vụ bên ngoài và kế toán quản trị phục vụ nội bộ. Các chương trong giáo trình bám sát quy trình điều hành doanh nghiệp, từ khâu hoạch định, lập dự toán đến kiểm soát chi phí và đánh giá hiệu quả hoạt động.
Giáo trình này cung cấp một cái nhìn toàn diện về kế toán quản trị tại Việt Nam, đặc biệt được thiết kế cho sinh viên chuyên ngành kinh tế và quản trị kinh doanh. Nội dung tài liệu tập trung làm rõ bản chất của hệ thống thông tin kế toán, đồng thời phân biệt rạch ròi giữa kế toán tài chính phục vụ bên ngoài và kế toán quản trị phục vụ nội bộ. Các chương trong giáo trình bám sát quy trình điều hành doanh nghiệp, từ khâu hoạch định, lập dự toán đến kiểm soát chi phí và đánh giá hiệu quả hoạt động. Qua đó, nguồn tài liệu khẳng định vai trò then chốt của kế toán quản trị trong việc hỗ trợ nhà quản lý ra quyết định tối ưu để tăng năng suất và lợi nhuận. Bằng cách kết hợp lý thuyết quốc tế với quy định pháp lý hiện hành, giáo trình giúp người học nắm vững các công cụ để phân tích ứng xử chi phí và tối ưu hóa nguồn lực trong môi trường cạnh tranh.
Kế toán quản trị hỗ trợ nhà quản lý ra quyết định bằng cách thu thập, xử lý và cung cấp các thông tin tài chính và phi tài chính nội bộ, linh hoạt, kịp thời và hướng đến tương lai. Quá trình hỗ trợ này được thực hiện cụ thể qua các khía cạnh sau:
1. Phục vụ xuyên suốt các chức năng quản lý
2. Phân lọc thông tin thích hợp để lựa chọn phương án tối ưu
Kế toán quản trị cung cấp công cụ giúp nhà quản lý nhận diện và phân biệt giữa thông tin thích hợp (thu nhập và chi phí chênh lệch/khác biệt giữa các phương án) với thông tin không thích hợp (chi phí lặn đã phát sinh trong quá khứ, hoặc các khoản chi phí/thu nhập giống nhau ở mọi phương án). Việc loại bỏ thông tin không thích hợp giúp nhà quản lý tập trung vào vấn đề cốt lõi, rút ngắn thời gian ra quyết định và hạn chế sai lầm.
3. Hỗ trợ các dạng quyết định ngắn hạn
4. Phân tích mối quan hệ Chi phí – Sản lượng – Lợi nhuận (CVP)
5. Hỗ trợ các quyết định đầu tư dài hạn
Đối với các quyết định đầu tư vốn dài hạn (như mua sắm, thay thế máy móc thiết bị, mở rộng quy mô nhà xưởng), kế toán quản trị phân tích các dòng tiền thu/chi dự tính và sử dụng các phương pháp như Hiện giá thuần (NPV), Tỷ lệ sinh lời nội bộ (IRR), Thời gian hoàn vốn hay Tỷ lệ sinh lời giản đơn để đánh giá hiệu quả kinh tế của dự án